CalcKong
推廣
樓市·4 分鐘閱讀

廣東房企座談現房銷售與按揭新政分析

作者:CalcKong編輯部

分享畀朋友:
📑 本文目錄

講到大灣區同內地樓市,好多香港人都不時留意住——有人想買嚟自住或者退休,亦有人係想做吓資產配置。最近住建部等五個部門拋出多項扶持樓市措施,包括實行商品房現樓銷售、將個人按揭最長年期拉長到40年等。消息一出,廣東省住建廳據報即刻搵咗多間房企開座談會,想摸清新政對各個項目嘅影響。呢陣子救市政策接二連三,做買家嘅又應該點樣睇清背後嘅機遇同隱憂?
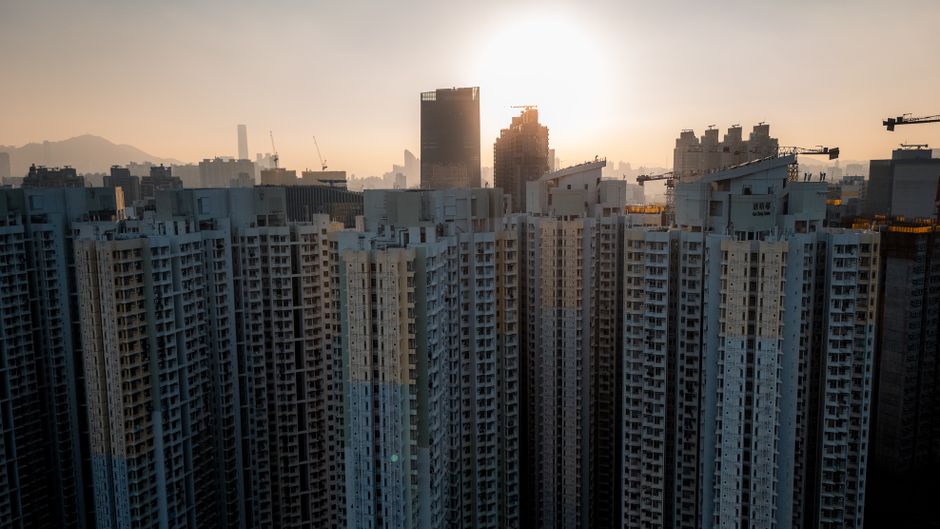
廣東房企座談現房銷售與按揭新政分析
Photo by Willian Justen de Vasconcellos on Pexels

住建廳座談摸底 聚焦現房銷售與融資細則

據《經濟通》同《中國房地產報》引述消息,廣東省住建廳早前召集咗幾間發展商開會,主要想搞清楚新政落地之後對項目嘅實際影響,順便摸查吓嗰啲攞咗地、但仲未落實建設規劃許可嘅項目,聽吓業界對實施細則嘅睇法。住建部等部門早前發布嘅文件,內容涵蓋推行現樓銷售、延長按揭年期到最長40年,以及利用資本市場幫房企融資等。

政府大力推現樓銷售,最直接嘅目的就係想扭轉以往「買樓花」衍生嘅爛尾或者遲交樓問題。對想喺內地買樓嘅港人嚟講,現樓銷售代表可以做返「即睇即買」。買家可以親身上去睇清楚樓宇品質、附近配套同景觀才落訂,唔使好似以前買樓花咁,成日提心吊膽驚個項目隨時停工。

推廣

40年按揭期限登場 供款壓力與利息成本權衡

新政策入面另一項好受關注嘅,就係將個人按揭年期上限放寬到40年。當局咁做,無非係想透過拉長還款期嚟壓低月供,等買家初期嘅供款負擔輕鬆啲,從而帶旺返成個市場嘅買氣。

只不過,返到去理財個層面睇,借足40年按揭其實係雙刃劍。假設你打算喺大灣區買套房,揀盡最長年期,每月供款金額確實會明顯減少,手頭上嘅現金流自然冇咁緊;但諗深一層,利息滾存嘅時間大幅加長,總共要畀嘅利息隨時多到嚇人。再加上要供足咁多年,中途嘅利率變動同自己嘅收入變化,都係唔可以忽視嘅變數。

立即規劃: 透過按揭計算機輸入唔同嘅還款年期與利率,精確計算總利息負擔同月供差別。

港人跨境置業 原創分析與風險控管策略

睇返個大局,廣東省住建廳今次咁主動搵房企座談,反映地方政府落實中央政策時,好想喺「幫房企解套」同「重建買家信心」兩者之間搵個平衡點。對於打算去大灣區置業或者退休嘅港人嚟講,聽到「按揭可以供40年」或者「房企融資放寬」呢類消息,千萬唔好盲目跟風入市,背後嘅風險一定要計清楚。

諗入市嘅時候,有幾點好值得留心。最基本嘅係揀物業要盡量考量現樓或者做緊尾期嘅項目,唔好將大筆資金賭喺充滿變數嘅樓花上面。另外,跨境買樓點都避唔開匯率風險——內地供樓通常要用人民幣,如果自己平時係賺港幣,供樓呢幾十年間匯率一郁,實質嘅供款成本就會跟住變。仲有,喺部署資產個陣,亦都要密切留心住成個大市嘅成交動向同整體交投氣氛。

總結

廣東省住建廳今次摸底,顯露出內地樓市正嘗試由舊有模式,轉型走向較穩健嘅現樓與金融體系。雖然40年按揭同各種融資政策,短期內可以幫買家紓緩負擔、減輕房企壓力,但買樓終歸係一筆數十年嘅長遠承諾,好難單靠政策風向就做決定。

建議你喺入市之前,先按自己能力算清唔同年期下嘅月供同總利息支出,同時手頭上記得要留返夠用嘅緊急備用金。

你可以善用住宅成交走勢了解更多物業市場氣氛,並利用按揭計算機為自己嘅置業預算進行周全嘅評估。

資料來源

本文內容參考以下公開資料整理:

推廣

相關計算工具

你可能仲想睇

廣東房企座談現房銷售與按揭新政分析 | CalcKong